Jakarta – Skema sewa beli atau rent to own (RTO) terus dikembangkan sebagai salah satu alternatif pembiayaan bagi generasi milenial dan masyarakat berpenghasilan rendah (MBR) yang menghadapi kendala untuk memiliki rumah. Mekanisme ini memungkinkan calon pembeli menempati hunian melalui skema sewa terlebih dahulu sebelum mengambil opsi kepemilikan sesuai perjanjian.
Persoalan uang muka dan keterbatasan kemampuan membayar cicilan menjadi sejumlah hambatan bagi masyarakat dalam memperoleh hunian layak. Karena itu, skema sewa beli dinilai dapat menjadi pilihan bagi kelompok masyarakat yang belum mampu memenuhi persyaratan pembiayaan rumah melalui mekanisme konvensional.
Deputi Komisioner BP Tapera, Ariev Baginda Siregar, menilai upaya memperluas kepemilikan rumah perlu diawali dengan peningkatan kesadaran masyarakat mengenai pentingnya hunian sebagai kebutuhan dasar. Setelah itu, diperlukan skema pembiayaan yang menyesuaikan kemampuan finansial calon pembeli.
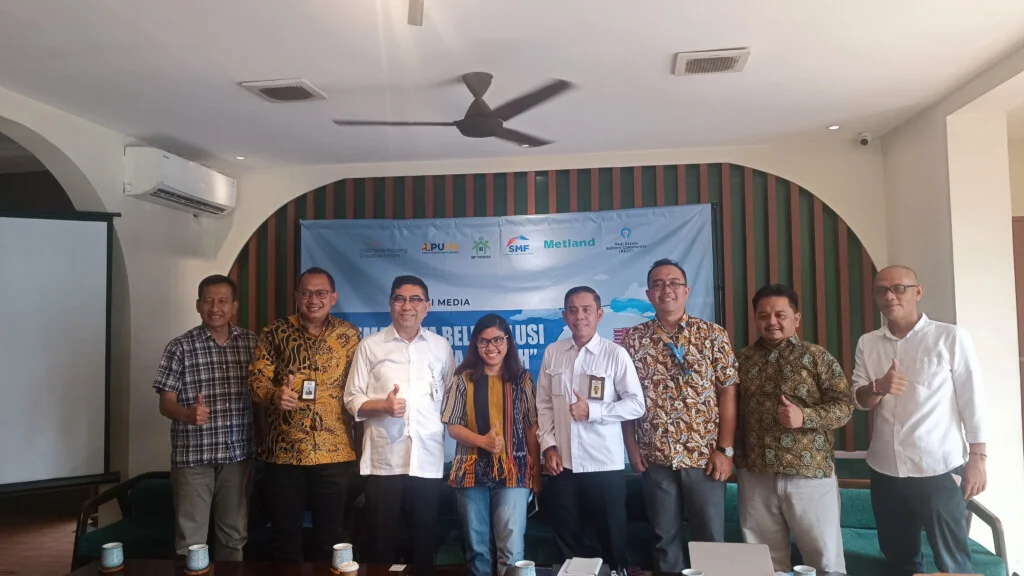
“Generasi milenial harus fokus kepada kebutuhan, dan rumah merupakan kebutuhan utama. Kalau kesadaran itu sudah tumbuh, maka tahap berikutnya perlu disiapkan skema pembiayaan untuk membantu kemampuan mencicil mereka. Salah satunya melalui skema sewa-beli,” kata Ariev dalam diskusi media bertajuk “Skema Sewa Beli, Solusi Milenial Punya Rumah”, yang diselenggarakan Indonesia Housing Creative Forum bekerja sama dengan Real Estate Editors Community (RE2C) di Ruuang Kopi, Jakarta Selatan, Kamis (22/6/2023).
Cara Kerja Sewa Beli dan Tantangan Pajak
Dalam skema rent to own, calon penghuni menyewa rumah selama jangka waktu yang disepakati. Harga jual rumah ditentukan sejak awal perjanjian sehingga terdapat kepastian mengenai nilai pembelian apabila penyewa melanjutkan proses kepemilikan sesuai ketentuan yang berlaku.
Ariev menjelaskan, konsep sewa beli pada dasarnya berkaitan dengan mekanisme pembiayaan yang memungkinkan aset dibeli untuk kemudian disewakan atau dijual kepada nasabah. Menurutnya, penerapan konsep tersebut memiliki tantangan, salah satunya berkaitan dengan potensi pengenaan pajak berganda atau double tax.
Persoalan itu muncul ketika pengembang menjual unit kepada entitas lain, kemudian unit tersebut disewakan kepada calon penghuni dan akhirnya dibeli kembali oleh penyewa. Rangkaian transaksi tersebut berpotensi menimbulkan pengenaan pajak pada lebih dari satu tahap.
“Skema Sewa-beli ini sebenarnya hanya ada di bank syariah karena bank syariah bisa membeli aset dan aset tersebut bisa disewakan atau dijual kepada kepada nasabah,” ungkapnya.
“Di beberapa negara yang penerapan lembaga keuangan syariahnya sudah kuat seperti Malaysia ini (double tax) tidak terjadi, karena masuk dalam skema sewa-beli syariah,” terang Ariev.
BP Tapera juga telah mengadopsi pendekatan pembayaran berjenjang melalui sistem konvensional yang dikenal sebagai graduated payment mortgage (GPM). Mekanisme tersebut dirancang untuk membantu masyarakat yang memiliki keterbatasan kemampuan mencicil pada tahap awal pembiayaan.
“Berjenjang artinya cicilan pokoknya yang naik berjenjang, sementara bunganya flat. Ini cara kami dari BP Tapera membantu masyarakat yang memiliki masalah dengan kemampuan mencicil,” sebut Ariev.
BTN Tawarkan Rent to Own dengan Uang Muka Bertahap
Bank Tabungan Negara (BTN) turut menyediakan skema KPR rent to own untuk membantu masyarakat memperoleh hunian melalui mekanisme sewa yang disertai pilihan pembelian pada akhir masa sewa.
Head Department KPR BTN, Cesar AB, menjelaskan bahwa program tersebut saat ini berfokus di wilayah Jabodetabek, Karawang, dan Sumatera. Sasaran utamanya adalah calon pembeli rumah pada segmen komersial atau non-subsidi.
“KPR Rent to Own Bank BTN saat ini masih berfokus di area Jabodetabek, Karawang, dan Sumatera. Target sasarannya masih kepada KPR segmen komersial atau non-subsidi,” ungkapnya.
Untuk menjalankan program tersebut, BTN bekerja sama dengan penyedia layanan rent to own atau RTO Provider. Mitra ini telah menjalin kerja sama dengan sejumlah pengembang dan menawarkan pilihan hunian yang dapat disesuaikan dengan kebutuhan konsumen.
Calon pembeli dapat memilih unit yang telah memenuhi kualifikasi penyedia layanan. Uang muka awal dimulai dari 5 persen, kemudian konsumen membuat perjanjian sewa dengan opsi pembelian berdasarkan harga yang disepakati sejak awal.
Selama masa sewa, konsumen membayar biaya bulanan yang juga mencakup tabungan untuk uang muka. Setelah tabungan uang muka mencapai 10 persen, konsumen dapat mengajukan KPR untuk melanjutkan proses kepemilikan rumah.
“Setelah memiliki tabungan uang muka sebesar 10 persen, maka pelanggan dapat mengajukan KPR,” jelas Cesar.
Mekanisme tersebut memberikan waktu bagi calon pembeli untuk mempersiapkan kebutuhan uang muka sebelum mengajukan pembiayaan. Namun, pengajuan KPR tetap mengikuti proses dan ketentuan yang berlaku.
SMF Uji Coba Sewa Beli untuk MBR Sektor Informal
Upaya memperluas akses kepemilikan rumah juga dilakukan PT Sarana Multigriya Finansial (Persero) atau SMF. Perusahaan tersebut mengembangkan skema sewa beli sebagai alternatif pembiayaan bagi masyarakat yang belum terjangkau layanan lembaga keuangan.
Direktur SMF, Heliantopo, mengatakan program tersebut menyasar masyarakat berpenghasilan rendah, khususnya pekerja sektor informal yang memiliki pendapatan tidak tetap dan mengalami kesulitan menyiapkan dana awal untuk membeli rumah.
“Program ini kami tujukan untuk MBR di sektor informal yang memiliki pendapatan tetap (non-fixed income) dan memiliki keterbatasan dalam menyiapkan dana awal atau belum dapat mengakses pembiayaan perbankan,” jelasnya.
SMF saat itu tengah menjalankan proyek percontohan atau pilot project pembiayaan sewa beli untuk rumah tapak dengan harga sekitar Rp150 jutaan di Krojo, Tangerang, Banten. Menurut Heliantopo, pendekatan tersebut dapat diterapkan pada rumah tapak maupun hunian vertikal seperti rumah susun.
“Isunya tinggal mempertemukan agregator dan permintaan penyewa,” ungkapnya.
Dalam skema yang dijelaskan, agregator sebagai pemilik rumah membuat perjanjian sewa beli secara langsung dengan masyarakat sebagai pengguna akhir. Selanjutnya, lembaga keuangan menyalurkan pembiayaan untuk melunasi kewajiban sewa beli kepada agregator.
Setelah proses tersebut, pengguna akhir memiliki kewajiban melunasi utang kepada lembaga keuangan. Sementara itu, agregator diwajibkan memberikan jaminan pembelian kembali atau buy back guarantee selama periode pembiayaan sewa beli.
Lembaga keuangan juga dapat mengajukan pembiayaan kembali atau refinancing kepada SMF setelah pembiayaan sewa beli berjalan dan memenuhi persyaratan yang ditentukan, termasuk adanya deklarasi kolektabilitas debitur berstatus lancar.
“Lembaga keuangan mengajukan refinancing kepada SMF setelah pembiayaan sewa-beli berjalan, minimal telah diterima deklarasi kolektabilitas debitur berstatus lancar dari lembaga keuangan,” terang Heliantopo.
Skema Pembiayaan Masih Memerlukan Pemantangan
Pengembangan rent to own menunjukkan adanya upaya mencari alternatif di tengah kendala masyarakat dalam mengakses kepemilikan rumah. Skema ini memberi kesempatan kepada calon pembeli untuk menyewa terlebih dahulu sembari mempersiapkan kemampuan finansial sebelum beralih ke pembiayaan kepemilikan.
Meski demikian, penerapannya tetap membutuhkan kejelasan perjanjian, kepastian harga, pengaturan perpajakan, serta pembagian tanggung jawab antara penyedia hunian, agregator, lembaga keuangan, dan konsumen.
Skema tersebut juga memiliki sasaran yang berbeda-beda. Program BTN yang dijelaskan dalam sumber berfokus pada segmen komersial atau non-subsidi di wilayah tertentu, sedangkan proyek percontohan SMF diarahkan kepada MBR sektor informal yang menghadapi keterbatasan dana awal dan akses perbankan.
Dengan karakteristik tersebut, rent to own menjadi salah satu alternatif yang tengah dikembangkan untuk memperluas pilihan pembiayaan perumahan. Efektivitasnya dalam membantu masyarakat memiliki rumah akan bergantung pada desain program, kemampuan membayar konsumen, serta keberlanjutan kerja sama para pihak yang terlibat.
Sumber:propertiterkini.com